단리와 복리 차이, 1,000만 원으로 직접 계산해 보면?
예금이나 적금 상품을 보다 보면 단리, 복리라는 말이 자주 나옵니다. 이름은 비슷한데 정확히 무엇이 다른지 물으면 선뜻 설명하기가 어렵습니다.
이 글에서는 단리와 복리의 개념과 차이를 먼저 정리하고, 같은 금액과 같은 금리를 가정해 5년과 20년 뒤의 결과를 직접 계산해 비교합니다. 상품을 고를 때 무엇을 확인해야 하는지도 함께 짚어 드립니다.
먼저 핵심만 말씀드리면, 단리는 처음 맡긴 원금에만 이자가 붙고 복리는 이자에도 이자가 붙습니다. 기간이 길어질수록 둘의 차이는 눈에 띄게 벌어집니다.
단리란 무엇인가요
단리는 처음 맡긴 원금에 대해서만 이자를 계산하는 방식입니다. 이자가 쌓여도 그 이자에는 다시 이자가 붙지 않습니다. 그래서 매년 받는 이자가 항상 같습니다.
계산식은 간단합니다. 단리 이자는 원금에 연 금리와 기간(년)을 곱하면 됩니다. 1,000만 원을 연 3% 단리로 맡기면 매년 이자는 30만 원으로 일정하고, 5년이 지나도 10년이 지나도 1년치 이자는 변하지 않습니다.
계산이 단순해서 내가 받을 금액을 미리 짐작하기 쉽다는 것이 장점입니다.
복리란 무엇인가요
복리는 원금에 붙은 이자를 다시 원금에 합쳐서 다음 이자를 계산하는 방식입니다. 이자에도 이자가 붙기 때문에 흔히 "이자가 이자를 낳는다"고 표현합니다.
연 3% 복리라면 첫해에는 1,000만 원에 3%가 붙어 이자가 30만 원입니다. 둘째 해에는 원금과 이자를 합친 1,030만 원에 3%가 붙으니 이자는 30만 9천 원이 됩니다. 해가 갈수록 이자가 조금씩 커지는 구조입니다.
눈덩이를 굴리는 모습에 비유하면 이해하기 쉽습니다. 작은 눈덩이일 때는 한 바퀴에 눈이 조금만 붙지만, 커질수록 한 바퀴에 붙는 눈의 양이 늘어납니다. 복리도 쌓인 금액이 커질수록 불어나는 속도가 빨라집니다.
단리와 복리 차이를 계산으로 비교해 보기
아래 수치는 이해를 돕기 위한 가정이며 실제 상품의 금리가 아닙니다. 1,000만 원을 연 3%로 맡기고, 복리는 1년에 한 번 이자를 원금에 더하는 방식으로 계산했습니다. 세금은 고려하지 않은 세전 금액입니다.
5년 동안의 원리금 비교 (가정)
먼저 두 방식의 계산식입니다.
- 단리: 원리금 = 원금 × (1 + 연 금리 × 기간)
- 복리 (1년에 한 번 이자를 더하는 경우): 원리금 = 원금 × (1 + 연 금리)^기간
복리 식의 “^기간”은 (1 + 연 금리)를 기간만큼 거듭 곱한다는 뜻입니다. 5년이면 1.03을 다섯 번 곱합니다(1.03⁵).
1,000만 원, 연 3%, 5년을 대입하면 다음과 같습니다.
- 단리: 1,000만 원 × (1 + 0.03 × 5) = 1,000만 원 × 1.15 = 1,150만 원
- 복리: 1,000만 원 × 1.03⁵ ≈ 1,000만 원 × 1.1593 = 약 1,159만 원
연도별로 나누어 보면 단리는 해마다 이자 30만 원이 똑같이 더해지고, 복리는 전년도 원리금에 1.03을 곱해 이어 갑니다.
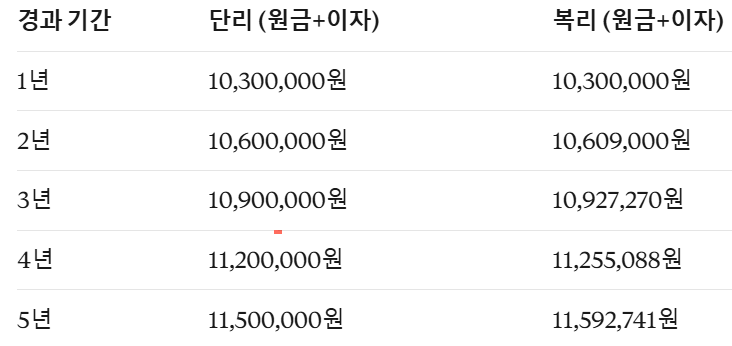
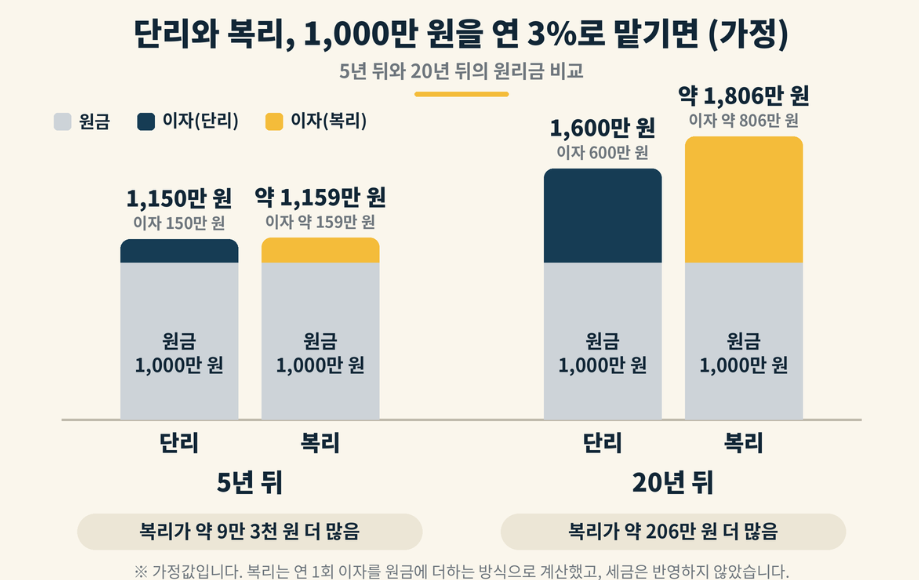
5년 뒤에는 단리가 1,150만 원, 복리가 약 1,159만 원으로 차이는 약 9만 3천 원입니다. 이 정도 기간에서는 차이가 크지 않다고 느낄 수 있습니다.
그런데 기간을 20년으로 늘리면 달라집니다. 같은 조건에서 단리는 1,600만 원, 복리는 약 1,806만 원이 되어 차이가 약 206만 원까지 벌어집니다. 기간이 길수록 복리의 효과가 커지는 이유입니다.
단리와 복리를 구분할 때 확인할 점
첫째, 상품 설명서에서 이자 계산 방식을 확인해야 합니다. 예금과 적금은 상품에 따라 단리일 수도, 복리일 수도 있습니다. 상품 이름만 보고 판단하지 말고 설명서나 금융기관 앱의 상품 안내를 확인하시기 바랍니다.
둘째, 복리라도 이자를 원금에 합치는 주기가 다를 수 있습니다. 1년에 한 번 합치는 방식도 있고 매월 합치는 방식도 있습니다. 합치는 횟수가 많을수록 결과가 조금씩 커지는 경향이 있습니다.
셋째, 금리와 기간을 함께 봐야 합니다. 복리라도 기간이 짧으면 차이가 거의 없고, 단리 상품의 금리가 더 높다면 단리가 더 유리한 경우도 있습니다. 처음이라면 위의 표처럼 직접 숫자를 넣어 비교해 보는 것이 가장 정확합니다.
마지막으로, 이자에는 세금이 붙기 때문에 실제로 손에 쥐는 금액은 계산 결과보다 적습니다.
단리와 복리에 대해 자주 묻는 질문
단리와 복리 중 무조건 복리가 유리한가요?
같은 금리와 같은 기간이라면 복리의 결과가 더 큽니다. 다만 상품마다 금리와 조건이 다르므로, 최종적으로 받는 금액을 계산해서 비교하는 것이 좋습니다.
복리 계산은 어떻게 하나요?
1년에 한 번 이자를 합치는 방식이라면 원금에 (1 + 연 금리)를 기간만큼 거듭 곱하면 됩니다. 1,000만 원을 연 3% 복리로 5년 맡기는 경우 1,000만 원에 1.03을 다섯 번 곱하면 약 1,159만 원입니다.
적금도 복리인가요?
상품마다 다릅니다. 이자 계산 방식은 상품 설명서에서 확인할 수 있습니다.
기준금리와는 어떤 관계인가요?
기준금리는 예금 금리가 움직이는 방향에 영향을 주고, 단리와 복리는 그 이자를 어떻게 계산하느냐의 문제입니다.
기준금리에 대해서는 앞선 글 「기준금리란?」에서 설명했습니다.
2026.10.28 - [금리이해] - 기준금리란? 예금 이자와 물가에는 어떤 영향이 있을까
기준금리란? 예금 이자와 물가에는 어떤 영향이 있을까
뉴스에서 기준금리가 올랐다거나 내렸다는 소식이 나오면, 나와 무슨 상관인지 막막하게 느껴질 때가 많습니다. 숫자가 조금 바뀌었다는데 내 통장의 이자와 장바구니 물가에 어떤 영향을 주는
diary71830.tistory.com
정리
단리는 원금에만 이자가 붙고, 복리는 이자에도 이자가 붙습니다. 1,000만 원을 연 3%로 맡긴다고 가정하면 5년 뒤 차이는 약 9만 3천 원이지만, 20년 뒤에는 약 206만 원까지 벌어집니다.
상품을 고를 때는 이름만 보지 말고 이자 계산 방식, 복리 주기, 금리와 기간을 함께 확인하는 것이 좋습니다. 이 글의 수치는 이해를 돕기 위한 가정이며, 실제 상품의 조건은 금융기관의 상품 설명서로 확인해 주세요.